Federalni revizori su utvrdili da su u javnim nabavkama plaćanja vršena mimo ugovorenih uslova, uključujući prekoračenja ugovorenih količina i vrijednosti, piše Inforadar.
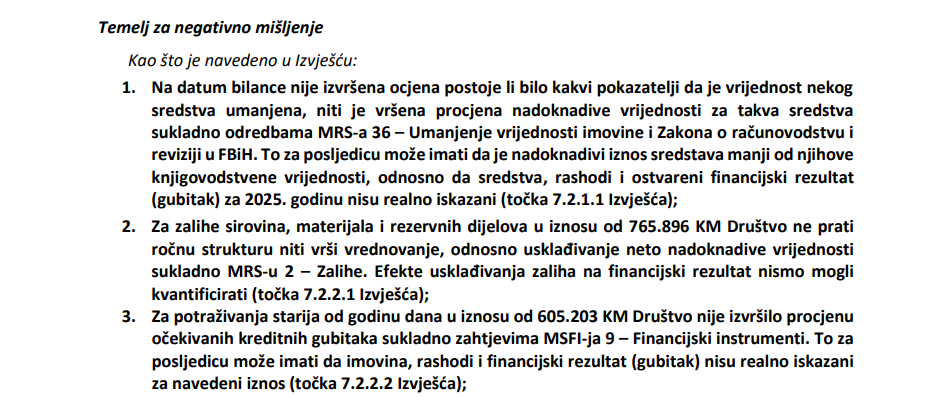
U Javnom preduzeću “Vodovod” Bihać tokom prošle godine zaposleno je osam osoba bez javnog oglasa, a pojedinim radnicima mjesecima su isplaćivane stimulacije bez jasno utvrđenih kriterija, dok su plaće obračunavane uz koeficijent koji nije predviđen internim pravilnikom, konstatovali su federalni revizori. Istovremeno, u preduzeću nisu vođene ni potpune dokaze radnog vremena, a javne nabavke su u više slučajeva realizovane mimo ugovorenih uslova . Dok je gotovo polovina proizvedene vode ostajala van sistema naplate, revizori su zbog niza nepravilnosti dali negativno mišljenje o finansijskim izvještajima ovog bihaćkog preduzeća.
Osim osam zaposlenika, koji su primljeni na osnovu Uredbe o postupku prijema u radni odnos USK , tokom prošle godine je zaposleno još njih 15 i to tri na neodređeno vrijeme, dvije na određeno, dok su dvije osobe imenovane na mandatni period.
“Skrećemo pažnju na to da, iako je Uredbom ostavljena mogućnost zapošljavanja bez sprovođenja postupka obaveznog javnog oglašavanja, navedeno nije u skladu sa Zakonom o radu, tačnije članom 20. a) Zakona o radu, koji nalaže obavezan postupak provođenja javnog oglašavanja. Na ovaj način nije osigurana transparentnost kod zapošljavanja”, mišljenja su federalni revizori, koji preporučuju bihakom preduzetništvo da je u skladu sa zakonom o radu u skladu sa zakonom. osigurali transparentnost i jednak pristup zapošljavanju .
Revizori su se posebno osvrnuli i na stimulacije zaposlenih, pa su tako naveli da je u pomenutom periodu u ove svrhe isplaćeno ukupno 18.719 KM . Revizori su u uzorku provjerili isplate u januaru, martu, septembru i decembru, ukupno 8.533 KM, te utvrdili da su stimulacije isplaćivane na osnovu rješenja i spiskova zaposlenika. Obrazloženja su se odnosila na dodatne poslove, preuzimanje poslova drugih radnih mjesta, nesebičan angažman i predanost poslovnim zadacima .
Problem je što Pravilnik o radu nije precizno definisao način dokumentovanja i dokazivanja kriterija na osnovu kojih se stimulacija može isplatiti, a još problematično je, ističu revizori su utvrdili da su postojale odluke kojima su zaposleni stimulisani na dugoročnom osnovu .
U jednom slučaju stimulacija je odobrena za period od sedam mjeseci zaposleniku koji je bio imenovan za rukovoditelja održavanja objekata i uređenja javne urbane opreme.
U drugom slučaju, zaposleniku koji je obavljao poslove službenika za javne nabavke stimulacija se isplaćivala svakog mjeseca još od 17. aprila 2024. godine, sve do popunjavanja tog radnog mjesta.
Revizori navode da ovakav način isplate stimulacija nije predviđen internim aktima Društva, odnosno da je stimulativni dio plaće u pojedinim slučajevima praktično postao fiksni dodatak.
Bihaćki “Vodovod” nije vodio pojedinačne evidencije za svakog zaposlenika, već zbirne evidencije po službama. Zbog toga se, prema nalazu revizora, ne može utvrditi vrijeme dolaska i odlaska pojedinih zaposlenika, trajanje prekida rada, terenski rad ili rad u smjenama.
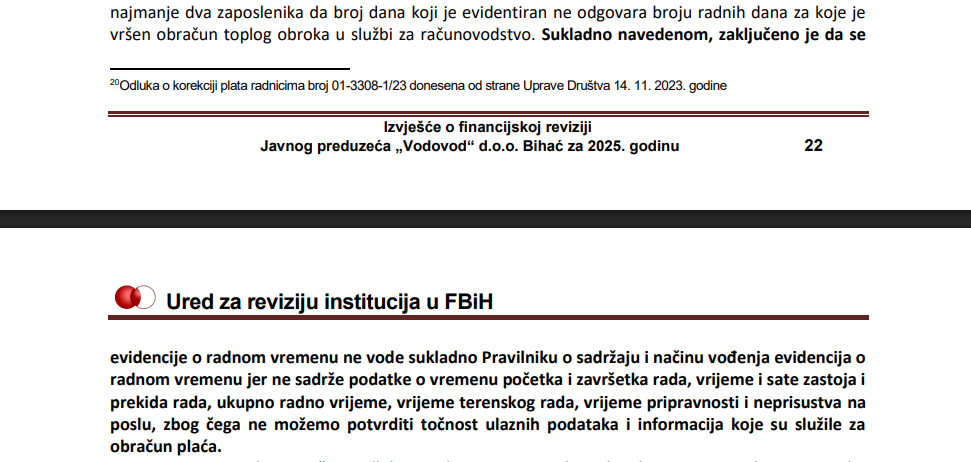
To je posebno problematično jer je u Službi za odnose s korisnicima sistematizovano i popunjeno 15 radnih mjesta inkasanata, čiji se rad u potpunosti odvija na terenu. Kod zaposlenika koji rade u smjenama iz postojećih evidencija nije moguće utvrditi kada je konkretni zaposlenik radio, pa revizori nisu mogli potvrditi ni pravilnost obračuna dodataka za noćni rad.
Kod najmanje dva zaposlenika revizija je pronašla i neslaganje između broja evidentiranih radnih dana i broja dana za koje je obračunat topli obrok.
Određene nepravilnosti su pronađene i u postupcima javnih nabavki. Naime, iako su prema Zakonu o javnim nabavkama imali obavezu sačinjavanja pisanih zabilješki o prethodnoj provjeri tržišta, nadležni u ovom preduzeću to nisu radili, a kod određenih nabavki postupak uopće nije proveden.
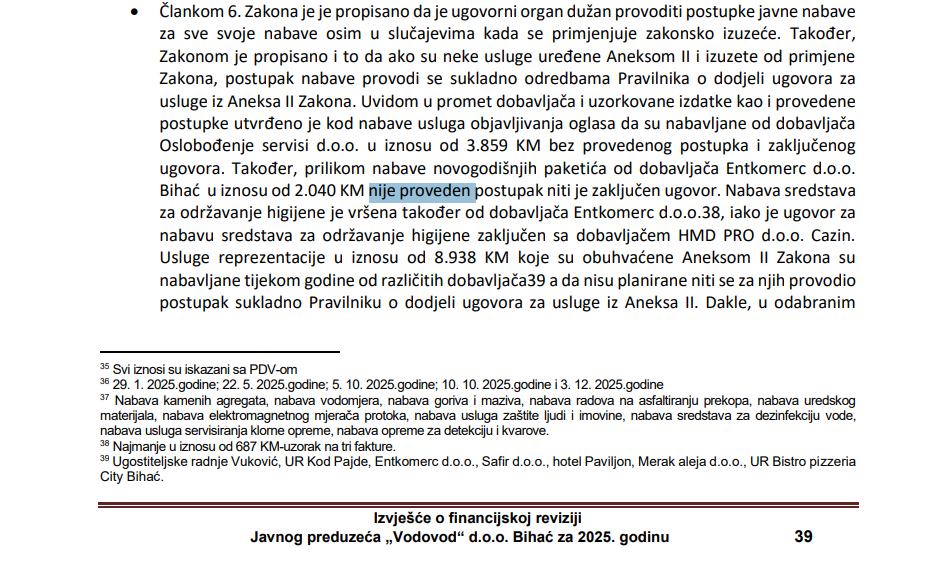
Usluge objavljivanja oglasa plaćene su 3.859 KM bez provedenog postupka i zaključenog ugovora. Za novogodišnje paketiće plaćeno je 2.040 KM, također bez provedenog postupka i ugovora. Sredstva za održavanje higijene nabavljana su, navodi se u izvještaju, od drugog dobavljača, iako je za tu nabavku postojao ugovor s drugim ponuđačem.
Reprezentacija u iznosu od 8.938 KM nabavljana je od više dobavljača, a da nije bila planirana niti je proveden propisani postupak.
Kod ugovora s firmom VmS group za servisiranje i verifikaciju vodomjera revizija je utvrdila da su količine na fakturama bile veće od ugovorenih. Tako je ugovorom bilo predviđeno servisiranje 105 vodomjera, a fakturisano je servisiranje 170 komada. Verifikacija je ugovorena za 117 vodomjera, dok je izvršena za 180 .
Četiri pregledane fakture iznosile su 10.740 KM, iako je ugovorom za te usluge bilo predviđeno 6.981 KM.
Na dostavljeni Nacrt izvješća o izvršenoj financijskoj reviziji bihaćko preduzeće dostavilo je komentar i obrazloženje , a samo dio je uvažen i inkorporiran u izvještaj.